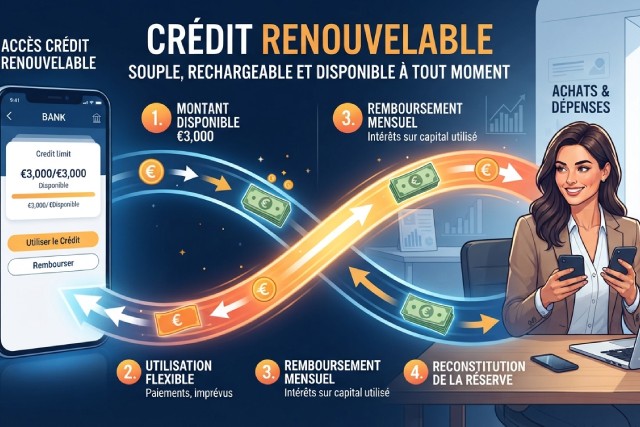
Dans le contexte économique actuel, où l’incertitude financière touche une large partie de la population, le crédit renouvelable s’impose comme une solution souple mais potentiellement risquée. Cette forme spécifique de crédit à la consommation offre une réserve d’argent disponible à tout moment, s’adaptant ainsi aux fluctuations des besoins de trésorerie. Pourtant, cette liberté d’usage s’accompagne d’une vigilance accrue car les taux d’intérêt appliqués et la gestion budgétaire requise peuvent rapidement entraîner un endettement lourd si elle n’est pas maîtrisée correctement. L’optimisation de ce type de crédit demande donc une analyse financière rigoureuse, une gestion précise de son budget, et l’adoption de gestes stratégiques pour limiter les coûts. En 2026, avec l’évolution des offres financières et une sensibilisation accrue des consommateurs, il est plus que jamais essentiel de comprendre les mécanismes qui régissent le crédit renouvelable. Cette approche permet d’utiliser cet outil tout en conservant une maîtrise financière solide, facteur clé pour échapper à un surendettement souvent silencieux mais dévastateur.
Comprendre en profondeur le crédit renouvelable pour une maîtrise financière efficace
Le crédit renouvelable est une forme particulière de financement à la consommation qui se distingue par sa flexibilité et son mode de fonctionnement unique. Contrairement au prêt personnel classique, ce crédit ne verse pas une somme fixe d’argent en une fois. Il offre plutôt une réserve d’argent mise à la disposition de l’emprunteur, qui peut l’utiliser partiellement ou intégralement selon ses besoins du moment. Pour savoir comment utiliser un credit renouvelable, il faut comprendre que l’emprunteur peut mobiliser cette réserve quand il le souhaite, puis la reconstituer au fur et à mesure des remboursements effectués. Lorsque l’emprunteur rembourse une partie ou la totalité de la somme utilisée, cette réserve est ainsi reconstituée automatiquement. C’est cette capacité à “renouveler” le crédit remboursé qui justifie son nom et marque sa différence avec d’autres types de financement.
Ce mécanisme permet de s’adapter à des dépenses variables, par exemple des achats domiciliaires ou des besoins ponctuels sans repasser par une nouvelle demande de crédit. Cependant, cette souplesse implique aussi un suivi constant de sa gestion financière. En effet, les intérêts ne sont calculés que sur le montant effectivement utilisé, et non sur la totalité de la réserve disponible. Le système de mensualités est donc dynamique, puisqu’en fonction des remboursements effectués, les mensualités peuvent varier. Cette souplesse rend le crédit renouvelable attrayant, mais aussi particulièrement délicat à maîtriser.
Il faut noter que la majorité des offres de crédit renouvelable affichent des taux d’intérêt plus élevés que les crédits personnels classiques, souvent proches de 21 % ou plus. C’est un point qu’il ne faut jamais perdre de vue lors de l’analyse de votre capacité de remboursement. Les établissements prêteurs procèdent à une évaluation stricte de la situation financière de l’emprunteur, incluant des vérifications de solvabilité et des simulations adaptées. Cette analyse permet de fixer un plafond à la réserve d’argent, qui dépend du profil financier du client mais également de la politique de la banque ou de l’organisme de crédit.
Le crédit renouvelable propose aussi une liberté d’usage que n’offrent pas les autres types de prêts, puisqu’aucune justification n’est exigée quant à la destination des fonds. Ce degré de liberté soulève cependant le besoin d’une gestion rigoureuse et d’une prise de conscience claire des risques liés à son usage. Une bonne maîtrise financière passe donc par une compréhension approfondie du fonctionnement du crédit, de ses frais annexes, ainsi que par une politique de consommation prudente qui évite tout endettement superflu ou excessif.
Adopter une utilisation responsable du crédit renouvelable pour éviter l’endettement
L’utilisation responsable du crédit renouvelable constitue la première étape pour ne pas sombrer dans un cercle vicieux d’endettement. Ce type de crédit est parfois perçu comme une source facile d’argent, mais sans discipline, il peut à terme déboucher sur une dégradation de la situation financière personnelle. Un point essentiel à garder en tête est que cet outil n’est pas une extension illimitée du revenu, mais un crédit soumis à des règles strictes de remboursement et de capacité d’endettement.
Pour éviter toute surconsommation, il est recommandé d’établir un suivi précis du solde utilisé dans la réserve d’argent et de ne pas dépasser un certain seuil. Une bonne pratique préconisée consiste à réaliser des paiements supérieurs au minimum exigé par le plan de remboursement. Ce geste permet de réduire plus rapidement le capital emprunté, limitant ainsi les intérêts cumulés. La discipline budgétaire associée à ce suivi renforcé facilite aussi l’anticipation des échéances et la gestion des imprévus sans mettre en péril ses finances.
Outre le remboursement rigoureux, il est conseillé de surveiller avec attention la variation des taux d’intérêt appliqués. En effet, beaucoup d’emprunteurs se font surprendre par la hausse de ces taux, qui peuvent alors accroître sensiblement le coût total du crédit. Une analyse financière régulière permet d’effectuer des choix avisés, notamment en recherchant à renégocier les conditions ou à basculer vers d’autres formes de crédit moins onéreuses si la situation l’exige.
Enfin, l’usage responsable implique aussi de ne pas recourir au crédit renouvelable pour financer des dépenses non essentielles ou récurrentes, sous peine d’alourdir inutilement le budget. Il vaut mieux réserver cet instrument à la gestion d’aléas ou d’achats exceptionnels qui demandent une trésorerie ponctuelle. En 2026, plusieurs outils numériques ont été développés pour aider les consommateurs dans cette démarche, comme les applications de gestion budget qui alertent en temps réel sur l’état d’utilisation du crédit et préviennent le dépassement des seuils de sécurité.
Scénarios pratiques d’utilisation optimale du crédit renouvelable et pièges à éviter
Le crédit renouvelable peut devenir un allié précieux lorsque son utilisation est bien pensée et intégrée dans une stratégie globale de gestion financière. Il répond parfaitement à des situations nécessitant une grande flexibilité, notamment pour des dépenses imprévues où d’autres formes de financement sont trop longues à mettre en place. Par exemple, faire face rapidement à une panne majeure de véhicule ou à des réparations urgentes à domicile illustre parfaitement ce cas d’usage.
Il arrive fréquemment que des familles utilisent ce crédit pour financer temporairement des achats saisonniers, tels que les fournitures scolaires indispensables à la rentrée. Ces dépenses, bien que prévues annuellement, peuvent peser lourd sur les finances mensuelles, et le crédit renouvelable offre une solution temporaire sans justification exhaustive. L’essentiel est alors de programmer un plan de remboursement rigoureux dès que la dépense est réalisée pour éviter l’accumulation des intérêts.
Cependant, malgré ses avantages, ce crédit comporte des risques notables pour qui ne s’interroge pas sur sa capacité de remboursement ou ne suit pas régulièrement son budget. Les pièges les plus fréquents incluent le recours systématique et permanent qui transforme la réserve en une charge permanente, susceptible d’engendrer rapidement un endettement difficile à assumer. Cette situation est d’autant plus dangereuse que le score de crédit peut être impacté, limitant l’accès à d’autres prêts plus nécessaires à l’avenir.
Pour se prémunir contre ces dérives, il est vital d’établir un plan de remboursement adapté, conforme à ses revenus, et de s’en tenir strictement aux échéances sans reporter les paiements. Heureusement, des solutions existent, comme la consolidation de crédits, permettant de regrouper différentes dettes en une seule mensualité plus clémente. Ce procédé est particulièrement conseillé en cas de multiplication des crédits à taux élevés et peut faciliter la gestion budgétaire tout en réduisant la pression sur la trésorerie.
Il faut également encourager la consultation régulière de professionnels du conseil en crédit, lesquels peuvent proposer des ajustements ou des stratégies nouvelles à adopter selon l’évolution de la situation financière personnelle. Ces initiatives s’inscrivent dans une démarche proactive d’optimisation crédit et de maîtrise financière indispensable à la pérennité de ses finances.