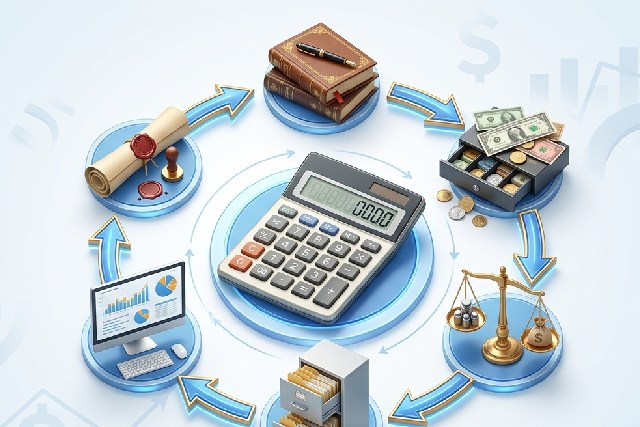
Le cycle comptable, véritable colonne vertébrale de la gestion financière des entreprises, est un processus minutieux qui rassemble toutes les opérations financières effectuées au cours d’une période. En 2026, face à des environnements économiques en constante évolution, la maîtrise des différentes étapes comptables devient un atout majeur pour les organisations souhaitant assurer précision, transparence et conformité dans leurs comptes. Ce cycle ne se limite pas à de simples chiffres : il engage une rigueur administrative, une organisation méthodique des données et une analyse approfondie qui permettent de mieux piloter l’entreprise. Comprendre les mécanismes du cycle comptable, depuis l’identification des transactions jusqu’à l’analyse et la révision, révèle les subtilités indispensables à une comptabilité performante.
Les fondamentaux de l’identification des transactions dans le cycle comptable
La première étape du cycle comptable repose sur l’identification précise et rigoureuse des transactions financières. C’est cette phase qui initie le processus, et elle détermine la qualité de l’ensemble des étapes suivantes. En 2026, cette étape est toujours aussi cruciale, car chaque opération économique – qu’il s’agisse d’achats, de ventes, de paiements ou d’encaissements – doit être identifiée avec exactitude pour garantir la fiabilité des données comptables. L’entreprise doit veiller à capter toutes les transactions qui ont un impact financier, en s’appuyant sur des supports documentaires complets et authentifiés, tels que les factures, bons de commande, notes de frais ou reçus.
Un exemple concret illustre comment cette rigueur dans la documentation améliore la gestion comptable : une PME spécialisée dans la production artisanale a mis en place un système systématique d’archivage numérique de ses factures et bons de livraison. Cette organisation assure non seulement la traçabilité, mais aussi la cohérence de ses enregistrements dans les journaux comptables. De plus, avec les innovations récentes liées à l’intelligence artificielle, certaines entreprises intègrent des outils d’analyse automatique des documents financiers pour détecter les anomalies ou doublons avant de poursuivre le cycle.
Par ailleurs, l’importance accordée à l’identification des transactions englobe aussi une compréhension claire de leur nature. Il ne suffit pas de noter que « 500 euros ont été payés », il faut déterminer si cela correspond à un achat de matériel, un règlement fournisseur ou un paiement de charges. Cette analyse approfondie conditionne le bon lettrage compte des opérations ultérieures, essentiel dans la maîtrise comptable. Cette étape engage donc une vigilance poussée, car une erreur d’identification peut entraîner des distorsions dans la lecture des comptes et compromettre la fiabilité du bilan comptable et du compte de résultat.
Les experts recommandent d’inscrire cette étape dans un système de contrôle interne où les validations sont requises avant la saisie. Cet engagement évite les oublis et les confusions, mais contribue également à renforcer la transparence financière. Ainsi, l’entreprise dispose d’une base fiable et exhaustive pour alimenter ensuite ses journaux comptables et poursuivre le cycle comptable avec rigueur et efficacité. Cette démarche s’intègre pleinement dans une cycle comptable définition claire, qui permet de mieux comprendre l’organisation et l’enchaînement des différentes opérations financières.
Journalisation des transactions : assurer la traçabilité et la structuration des données
Après avoir correctement identifié chaque transaction, la journalisation intervient comme une étape clé pour enregistrer ces opérations dans les journaux comptables de manière ordonnée et chronologique. Ce processus garantit que toutes les transactions sont inscrites dans un document officiel, respectant les normes comptables, et est le fondement d’une bonne maîtrise comptable. Chaque écriture doit comprendre les informations essentielles telles que la date, la nature de la transaction, les comptes affectés ainsi que les montants débits et crédits.
Prenons l’exemple d’une entreprise commerciale ayant réalisé l’achat de matériel informatique. Lors de la journalisation, la dépense sera enregistrée au débit du compte « Immobilisations » et au crédit du compte « Fournisseurs ». Cette double écriture assure un équilibre rigoureux entre les différents comptes. Progressivement, le grand livre va se nourrir de ces enregistrements pour offrir une lecture synthétique des opérations par compte.
En 2026, l’intégration de solutions numériques facilite grandement cette étape. Des logiciels comptables dotés d’automatisations avancées prennent en charge la saisie des transactions, et permettent aussi d’effectuer un lettrage compte automatique, réduisant significativement le risque d’erreur humaine. Grâce à ces innovations, la journalisation devient plus fluide tout en améliorant la qualité des données stockées.
La rigueur dans le journal est également un levier essentiel pour la traçabilité des opérations, indispensable lors des audits internes ou externes. Une excellente tenue des journaux comptables permet de retracer facilement toutes les étapes ayant conduit à la situation financière présentée dans le bilan comptable. Cela offre un gage de confiance accru auprès des partenaires financiers, des autorités fiscales et des investisseurs. Cette obligation de clarté impose une discipline qui doit être intégrée à toutes les équipes en charge de la comptabilité.
Organisation des données : classement dans le grand livre et élaboration des états financiers
Une fois les transactions consignées avec soin dans les journaux, vient la phase d’organisation appelée classement dans le grand livre. Ce registre rassemble de manière systématique et structurée toutes les écritures comptables selon les différents comptes, ce qui facilite la lecture et l’analyse de chaque poste financier. L’efficacité de cette organisation est cruciale : elle permet d’opérer un suivi précis de la situation de chaque compte et de préparer les états financiers indispensables, comme le compte de résultat et le bilan comptable.
Par exemple, dans une société de services, l’organisation claire des comptes clients dans le grand livre autorise un rapide lettrage compte des factures et des paiements, optimisant ainsi la gestion des créances. Cette structuration réduit le temps requis pour la clôture des comptes et accélère la disponibilité des informations financières.
Par ailleurs, l’étape suivante, l’élaboration de l’état des résultats, synthétise les performances économiques de l’entreprise sur une période donnée. Ce document met en lumière les sources de revenus, les charges liées à l’activité, ainsi que le résultat net dégagé. Il sert à la fois d’instrument de pilotage interne et d’outil de communication envers les partenaires externes.
En modernisant les procédures, notamment grâce à des outils digitaux, la production de ces états se fait désormais avec davantage de précision et de rapidité. Le respect des normes comptables internationales garantit une transparence qui rassure et banquiers, tout en facilitant les comparaisons sectorielles. Enfin, une analyse régulière de ces documents prépare l’entreprise à mieux anticiper et ajuster sa stratégie financière.
Analyse et révision : optimiser le pilotage financier grâce au cycle comptable complet
Après la clôture effective des comptes, vient une phase encore plus stratégique : l’analyse et la révision des données comptables. À ce stade, il s’agit non seulement de vérifier l’exactitude du bilan comptable et du compte de résultat, mais aussi d’examiner en profondeur les tendances et les indicateurs de performance issus des données consolidées. Cette étape ultime enrichit la maîtrise comptable en offrant une vision claire et critique des résultats de l’entreprise.
Les dirigeants d’une entreprise innovante ont ainsi la possibilité d’étudier, par exemple, la rentabilité par produit, la structure des coûts ou encore l’évolution des flux de trésorerie. Ces informations précieuses nourrissent les décisions futures, comme le choix d’investissements, la fixation des budgets ou la réorganisation des processus internes.
De plus, la révision régulière favorise une amélioration continue des pratiques comptables. Identifier rapidement les anomalies, détecter les erreurs potentielles grâce à des outils automatisés et comparer les résultats aux prévisions aide l’entreprise à rester agile face aux évolutions du marché. En 2026, les technologies d’intelligence artificielle et d’analyse prédictive deviennent des alliés incontournables pour affiner ces révisions.
Enfin, cette dernière étape consolide la confiance des parties prenantes externes en démontrant que l’entreprise est capable de gérer efficacement ses ressources et ses obligations financières. La transparence obtenue via le cycle comptable complet instaure un climat rassurant pour les investisseurs, les banques et les autorités de régulation, essentiels pour soutenir la croissance et pérenniser l’activité.